L’anziana vedova diventa laureata e speculatrice
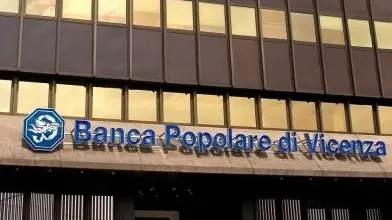
UDINE. Hanno sempre più dell’incredibile le storie dei risparmiatori friulani clienti di Banca Popolare di Vicenza e Veneto Banca. Affiorano una dopo l’altra, emergono dalle profondità di un mare che fa ancora paura. Comune denominatore il vortice di soldi bruciati sull’altare delle ricapitalizzazioni e oggi finiti chissà dove. Ma le assemblee di Federconsumatori in questi casi hanno pure la funzione di una seduta dallo psicanalista, dove giovani e anziani si fanno forza e hanno il coraggio di parlare, anche se in cuor loro si sentono feriti e frustrati. Uno alza la mano, dal fondo dell’ex chiesa sconsacrata di via Chiusaforte, oggi aula magna dell’Università, parla e tutti gli altri ascoltano in silenzio. Poi prende la parola un altro investitore e così via.
La vicenda più assurda la racconta dal palco la presidente di Federconsumatori Fvg Barbara Puschiasis. «Proprio venerdì - dice - si è presentata nella nostra sede una signora udinese di 80 anni, vedova da poco. Aveva il suo bel pacco di documenti e ci ha dichiarato di essere sempre stata una risparmiatrice prudente, tanto da aver tenuto il denaro che possedeva sul conto corrente o, al massimo, facendo acquisti di Bot e Cct. Alla fine del 2013 la donna è stata più volte convocata nella filiale della Popolare di Vicenza, lo scopo era sempre quello: convincerla a sottoscrivere le azioni. A un certo punto ha ceduto e si è fidata di chi per molti anni aveva sempre avuto di fronte allo sportello. Così i suoi 17 mila euro si sono trasformati in titoli di Pop Vicenza. I funzionari, come da obbligo di legge, le hanno consegnato il modulo della Mifid (la direttiva sugli strumenti finanziari a tutela degli investitori voluta dal Parlamento europeo, ndr) dove nel suo profilo di rischio si leggeva che lei era laureata, e invece aveva solamente la licenza elementare, e che era un’abituale investitrice speculativa. In questo caso si può davvero parlare di profilo di rischio alterato, stravolto. Un fatto che sicuramente ha rilevanza penale e per il quale è consigliabile sporgere una denuncia-querela».
Ma c’è anche la vicenda, non meno inverosimile, di due risparmiatori (uno di loro era in sala) che hanno comperato azioni della BpVi tra gennaio e marzo del 2015, cioè immediatamente prima della famosa assemblea di aprile che decretò la “fine” del vecchio istituto. «Mi avevano promesso - ha detto un signore di mezza età - interessi del 25 per cento al termine dei tre anni in cui avrei dovuto vincolare i titoli. Era un “bonus” molto allettante, ci siamo fidati». Il secondo investitore lusingato dal 25 per cento ha addirittura messo lì tutto il suo Tfr, la liquidazione dopo una vita di lavoro. E oggi si ritrova con un pugno di mosche in mano.
Certo si tratta di vicende-limite, che assomigliano davvero alla favola degli zecchini sotterrati da Pinocchio accanto a un albero con la promessa del Gatto e la Volpe che si sarebbero moltiplicati. Ma comunque non sono episodi isolati, anzi. E purtroppo per le persone rimaste invischiate non ci troviamo nel romanzo di Collodi, ma nella realtà del 2016, dove la trasparenza e la credibilità di un istituto di credito dovrebbero essere la cosa più importante. Toccherà ovviamente alla magistratura fare luce (le procure di Vicenza, Prato e Udine stanno indagando su BpVi, mentre quella di Treviso su Veneto Banca), le associazioni di consumatori promuoveranno le class action, la Regione ha già dichiarato che si schiererà dalla parte di chi si sente truffato. Ma i tempi per un possibile ristoro dei danni rischiano di diventare lunghissimi.
©RIPRODUZIONE RISERVATA
Riproduzione riservata © Messaggero Veneto


